
Secretarias y Dependencias


Alcaldía
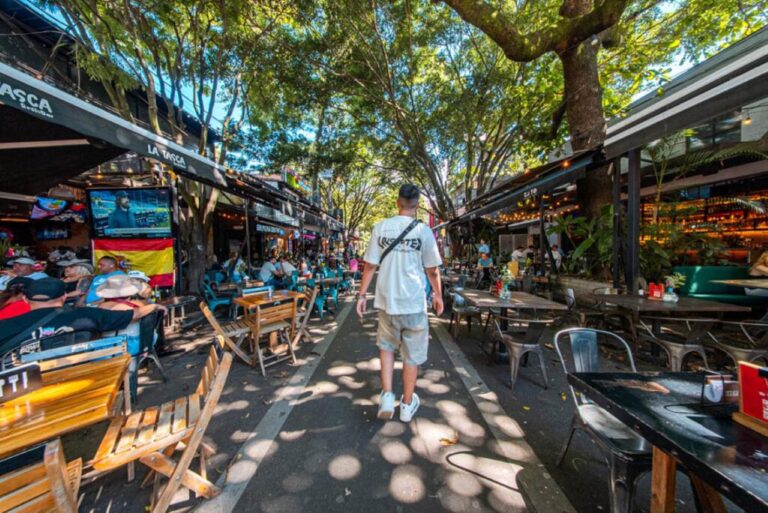
El sector turismo impulsa el recaudo del ICA en el Distrito de Medellín con un crecimiento del 10 % entre el 2024 y 2025.
Contenido asociado a:
El turismo se consolida como una actividad estratégica para la economía del Distrito de Medellín y como una fuente relevante de ingresos tributarios. Durante la vigenc...
El turismo se consolida como una actividad estratégica para la economía del Distrito de Medellín y como una fuente relevante de ingresos tributarios. Durante la vigencia 2025, el recaudo del impuesto de Industria y Comercio (ICA) asociado a las actividades económicas del sector turismo alcanzó $ 141,198 millones, frente a $ 128,029 millones en la vigencia 2024, lo que representa un crecimiento de 10% y un incremento de aproximadamente $13,169 millones.
La evolución del recaudo muestra que el crecimiento del sector estuvo acompañado por un comportamiento favorable en varias de sus actividades económicas. Entre las que registraron los mayores incrementos porcentuales se encuentran las oficinas de representación turística, con un aumento de 365%; los parques temáticos, con 96%, y los establecimientos de alojamiento turístico, con 70%.
Sin embargo, un mayor crecimiento porcentual en sector no necesariamente significa un mayor aporte al recaudo. En términos absolutos, gastronomía y bares fue la actividad que más contribuyó al aumento, al pasar de aproximadamente $59,568 millones en 2024 a $67,963 millones en 2025, es decir, cerca de $8,395 millones adicionales, lo que muestra un crecimiento del 14%. Esta actividad representó el 48% del recaudo total del sector en 2025, seguida por los usuarios industriales de servicios turísticos en zonas francas, que aportaron $24,353 millones, equivalentes al 17 %. Por su parte, el alquiler de vehículos turísticos registró $22,722 millones y las empresas de transporte terrestre automotor aportaron $9,380 millones, correspondientes al 16% y al 7% respectivamente.
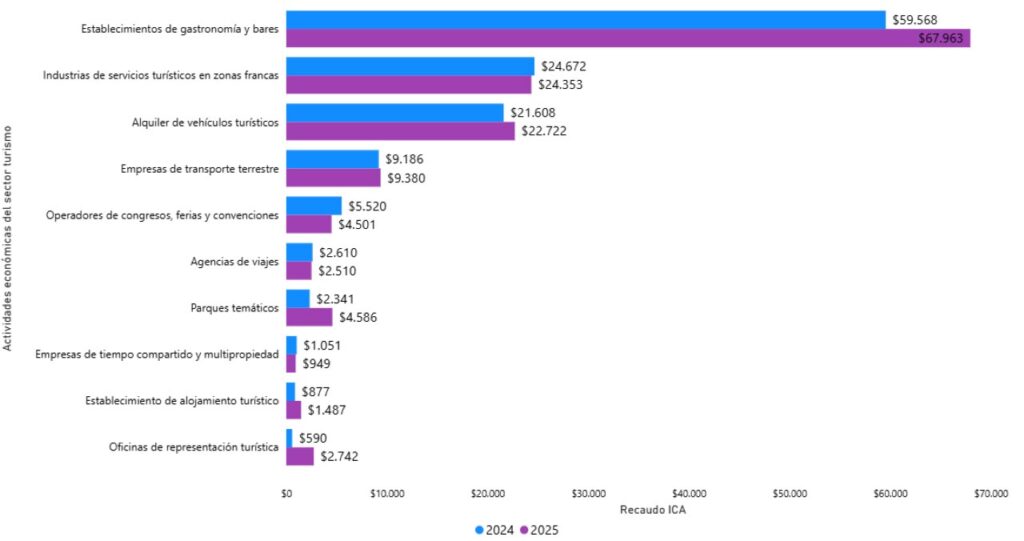
Gráfico 1. Recaudo del impuesto de industria y comercio del sector turismo en el Distrito de Medellín en las vigencias 2024 y 2025 (cifras en millones de pesos).
Fuente: Elaboración propia por la Unidad de Inteligencia Fiscal con datos internos.
El aumento del recaudo está acompañado por una mayor actividad económica declarada por los contribuyentes del sector. Entre los periodos gravables 2023 y 2024, la base gravable de las actividades analizadas pasó de $6,11 billones a $6,50 billones, un incremento de aproximadamente $384,599 millones, equivalente al 6%. Así mismo, el número de contribuyentes aumentó de 11,905 a 12,550, es decir, 645 contribuyentes adicionales, lo que representa un crecimiento de 5%.
De esta manera, el sector no solo cuenta con más contribuyentes, sino que también registra un mayor valor de la actividad económica declarada. Es decir que el crecimiento de la base gravable fue superior al aumento en el número de contribuyentes, lo que indica que el resultado no se explica únicamente por la llegada de nuevos actores, sino también por mayores valores declarados por quienes ya hacían parte del sector. Esto ayuda a entender el comportamiento favorable de sus obligaciones tributarias.
Este comportamiento se destaca especialmente en algunas actividades. Los establecimientos de alojamiento turístico registraron un crecimiento de 47% en su base gravable y de 43% en el número de contribuyentes, mientras que los parques temáticos aumentaron su base gravable en 19% y sus contribuyentes en 8%. En gastronomía y bares, la base gravable creció un 10% y el número de contribuyentes un 3%, lo que representa un aumento en términos absolutos de la base gravable en aproximadamente $281,733 millones y 238 contribuyentes. También se presentaron resultados positivos en las empresas de transporte terrestre automotor, cuya base gravable aumentó cerca de $76,634 millones y 5 nuevos contribuyentes., y en los usuarios industriales de servicios turísticos en zonas francas, con un incremento aproximado de $48,168 millones en su base gravable y 121 nuevos contribuyentes.
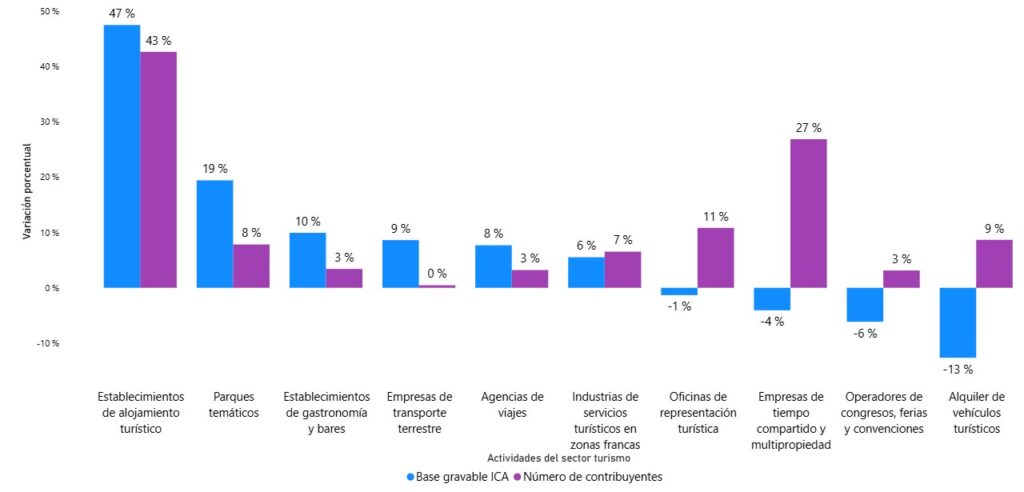
Gráfico 2. Variación de la base gravable y el número de contribuyentes en el sector turismo, periodos gravables 2023 y 2024.
Fuente: Elaboración propia por la Unidad de Inteligencia Fiscal con datos internos.
No obstante, algunas actividades tuvieron un comportamiento decreciente en su base gravable. Entre ellas se encuentran los arrendadores de vehículos para turismo que registraron una disminución del 13% en su base gravable, aunque aumentaron en 9 % el número de contribuyentes. De igual manera, los operadores profesionales de congresos, ferias y convenciones redujeron su base gravable en 6%, mientras que sus contribuyentes aumentaron 3%. Estas diferencias muestran que el crecimiento del sector no fue uniforme y que algunas actividades tuvieron una mayor incidencia en el resultado general.
Los resultados reflejan la importancia que tienen las diferentes actividades que conforman el sector turismo en la economía de la ciudad y en la generación de recursos para el Distrito. El comportamiento del recaudo de ICA, la base gravable y el número de contribuyentes demuestra la dinámica del sector, donde gastronomía y bares se destaca como la actividad con mayor aporte al crecimiento del recaudo, mientras que alojamiento turístico y parques temáticos sobresalen por el crecimiento de su base gravable declarada, evidenciando el peso de estas actividades en la economía local.
Acércate a la Alcaldía de Medellín


Atención
por lengua de señas